
Статьи / 18.10.2023
Время прочтения: 2 мин
Не устранил дефекты собственной работы? Компенсируй затраты на другого исполнителя!
Содержание:
Дефект работы – ситуация, с которой рано или поздно сталкивается каждый, кто обращается за услугами к стороннему исполнителю. Например, выполнялась реконструкция с гарантией, в течение которой выявлены проблемные моменты. Как итог – составлен акт, но подрядчик и не собирается заниматься устранением. Можно ли привлечь третье лицо к устранению дефектов, а затем истребовать с исполнителя убытки? Интересно? Ответим сразу: можно! А еще сейчас «Бухгалтерские технологии» четко расскажут, что и как делать.
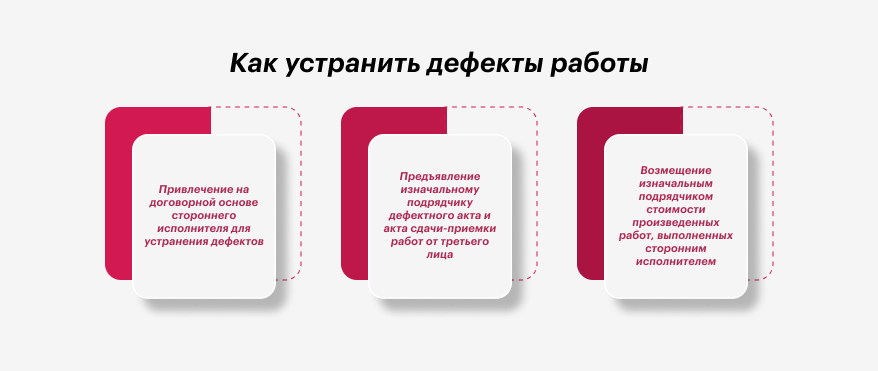
Шаг №1. Привлечение на договорной основе стороннего исполнителя для устранения дефектов
Если заказ исполнен с недостатками, отклонениями от договоренности, что делает результат непригодным для использования, заказчик располагает правом потребовать на собственный выбор:
- Бесплатную работу над дефектами с целью устранения в разумный срок.
- Уменьшение изначальной стоимости работы.
- Компенсирование собственных затрат на устранение недостатков, если подобное предусмотрено договором.
Выходит, что право на шаг, который озвучили в самом начале беседы, присутствует. Нужно только своевременно составить дефектный акт, что и было сделано. Подрядчик не приступил к работе, поэтому появилось полностью обоснованное право на привлечение третьего лица.
Шаг №2. Предъявление изначальному подрядчику дефектного акта и акта сдачи-приемки работ от третьего лица
Тут можно особенно и не рассуждать, ведь работы по устранению дефектов выполнены не изначальным исполнителем, поэтому у заказчика появились дополнительные затраты, которые непременно нужно возместить.
Шаг №3. Возмещение изначальным подрядчиком стоимости произведенных работ, выполненных сторонним исполнителем
Алгоритм перечисления средств или другой путь по договоренности тоже вряд ли стоит описывать. Главное – можно смело настаивать, даже через суд.
Дефект работы способен проявиться и при других обстоятельствах. Как раз у Вас наблюдается подобное? Тогда лучше сделать уточнения, поговорив с экспертами ООО «Бухгалтерские технологии»! Обращайтесь!
Читайте также
Статьи / 20.12.2026
Зарплатные налоги и отчисления в 2026 году: полный гайд
Для любого серьезного бизнеса в Беларуси фонд оплаты труда (ФОТ) является одной из самых весомыхRead More…

Статьи / 12.12.2026
Налоговые льготы для бизнеса в Беларуси 2026
В условиях динамично меняющейся экономики 2026 года качественное налоговое планирование становится одним из решающих факторовRead More…
Статьи / 02.12.2026
Базовая ставка для бюджетников 2026: размер и изменения
Заработная плата работников бюджетной сферы в Беларуси напрямую зависит от такого показателя, как базовая ставка.Read More…
Статьи / 22.11.2026
Единый налог для ИП в 2026 году: самый подробный гид для предпринимателей Беларуси
Для индивидуальных предпринимателей (ИП) в Республике Беларусь 2026 год знаменует собой этап глубокой интеграции вRead More…